年収が高い人ほど、もらえる年金も多い。それはそのとおりです。ただし、増え方は年収に比例しません。年収が2.5倍でも年金は1.6倍程度にとどまる、ということが起こります。そして、老後の暮らしが苦しくなるかどうかを分けるのは、年金の額そのものよりも「毎月いくら出ていくか」のほうです。
ここでは、年収と年金の関係を整理したうえで、なぜ高収入だった人でも老後につまずくことがあるのかを見ていきます。金額はあくまで目安で、加入期間や働き方によって変わります。
年収と年金は、同じ割合では増えない
会社員や公務員が加入する厚生年金は、現役時代の報酬に応じて保険料と将来の年金額が決まります。年収が上がれば年金も増えますが、この比例には上限があります。
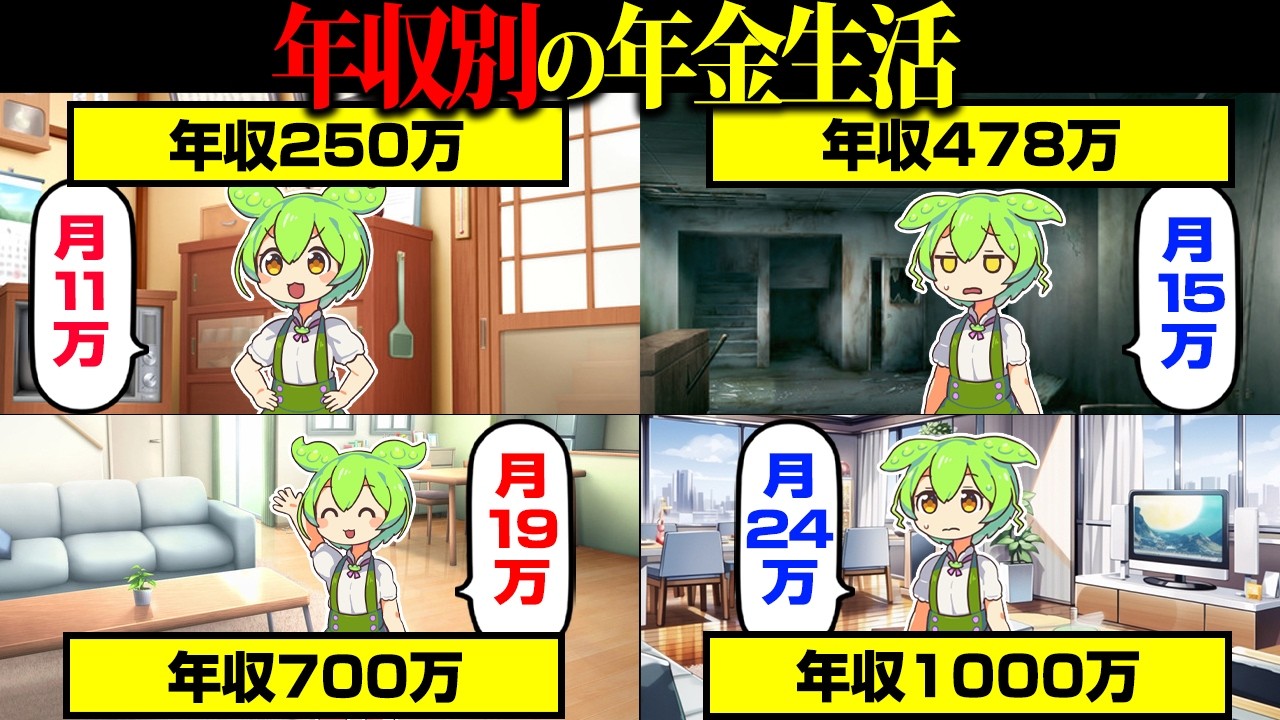
仮の例として、20歳から60歳まで40年間、その平均年収で働いた場合の目安を並べてみます。
- 自営業などで国民年金のみ:月およそ7万円
- 年収250万円:月およそ11万円
- 年収400万円:月およそ14万円
- 年収600万円:月およそ18万円
- 年収1000万円:月およそ22万円
年収250万円と1000万円では4倍の開きがありますが、年金は2倍ほどです。年収600万円と1000万円に至っては、差は月4万円ほどしかありません。
なぜ差がつきにくいのか
理由は、厚生年金の保険料に上限があるからです。保険料の計算のもとになる標準報酬月額には上限があり、おおよそ年収760万円を超えると、それ以上稼いでも納める保険料は変わりません。納める額が同じなら、受け取る額もほぼ同じになります。
もう一つ、覚えておきたいことがあります。厚生年金の保険料は、本人と会社が半分ずつ負担しています。給与明細で引かれている額と同じ額を、会社も払っているのです。
年金は、現役時代の暮らしをもう一度再現するためのものではありません。老後の生活を下支えするための保険として設計されている、という見方ができます。だからこそ、収入が高い人ほど現役時代の生活との落差は大きくなりやすいのです。
老後の安心を決めるのは、年金額ではなく差額
毎月の年金が14万円だったとして、支出が12万円なら黒字です。同じ14万円でも、支出が20万円なら足りません。年金の額だけを見ても、暮らしていけるかどうかは判断できないのです。
支出のなかでも効果が大きいのが固定費です。住まい、通信費、保険料など、毎月ほぼ決まって出ていくお金は、一度見直せばその効果が続きます。反対に、我慢を重ねる節約は長続きしにくい。これは意志の強さの問題というより、やり方の問題だと考えると整理しやすくなります。
持ち家か賃貸かで悩む人もいますが、どちらにも費用はかかります。持ち家なら固定資産税や修繕費、賃貸なら家賃です。住まいは多くの人にとって最大の固定費なので、そこをどうするかは大きな判断になります。
生活水準は、下げようとすると痛い
収入が減っても支出が同じままなら、貯えは削られていきます。この現象は、1949年にアメリカの経済学者デューゼンベリーが唱えたとされる「ラチェット効果」として説明されることがあります。一度上がった生活水準は、下げようとすると強い抵抗を感じる、という考え方です。
仮の例として、現役時代に月80万円の生活をしていた人が、退職金1500万円を受け取ったとします。生活水準を変えなければ、退職金は1年半ほどで大きく減ってしまいます。外食の店を変えるたびに「落ちぶれた」と感じ、同窓会を断るようになり、誰にも相談できなくなる。お金だけでなく、人とのつながりも少しずつ削られていく。こうした流れは、収入の多い人に限らず起こりえます。
ここで効いてくるのが、現役時代から支出を把握していたかどうかです。収入の数字だけを見て、出ていくお金を見ていなかった場合、生活水準を下げる準備ができないまま退職の日を迎えることになります。
年金は破綻するのか
「自分たちの世代はもらえないのではないか」という不安は根強いものです。将来、給付水準が調整される可能性はあります。ただし、現役世代が保険料を納めている限り、制度がゼロになるという前提で考えるのは現実的ではありません。
受け取り始めてから、本人が負担した保険料の元が取れるまでには、およそ10年という目安がよく挙げられます。65歳から受け取るなら75歳ごろが一つの区切りです。2024年の簡易生命表では男性の平均寿命はおよそ81歳とされているので、平均どおりに生きれば、受け取る総額が納めた額を下回りにくい計算になります。もちろん、これは平均の話であり、個人差はあります。
一番避けたいのは、「どうせ」と言い訳にして自分の数字を見ないことです。見なければ、対策の立てようがありません。
今日からできる、小さな確認
- ねんきん定期便やねんきんネットで、自分の見込み額を確認する。50歳を過ぎると、それまでの実績額ではなく将来の見込み額が示されるようになります。
- 毎月の支出を書き出す。家賃、食費、通信費、保険料、交際費など、項目ごとに分けます。
- 年金の見込み額から支出を引き、差額がプラスかマイナスかを見る。
- マイナスなら、まず固定費のどこを下げられるか考える。
支出を絞ることが難しい状況もあります。医療費や介護、住まいの事情など、自分の努力だけでは動かせない出費はあります。借金の返済に追われている、不安で眠れないといった状態が続く場合は、家計の見直しよりも先に、専門の相談窓口に連絡したほうがよいこともあります。
年収は今から大きく変えるのが難しいかもしれません。年金の額も、ある程度は決まっています。でも、支出は今日から自分で決められます。見るべきなのは、年収でも年金の額でもなく、毎月の差額です。