使っていなくても、毎月お金が出ていく
もう一つの力は、固定費です。スマートフォン本体と通信料、クラウドの保存容量、動画や音楽のサブスク。連絡も、手続きも、買い物も、いまはスマホが前提になっている部分があり、単純に「ぜいたくをやめる」という削り方がしにくくなっています。
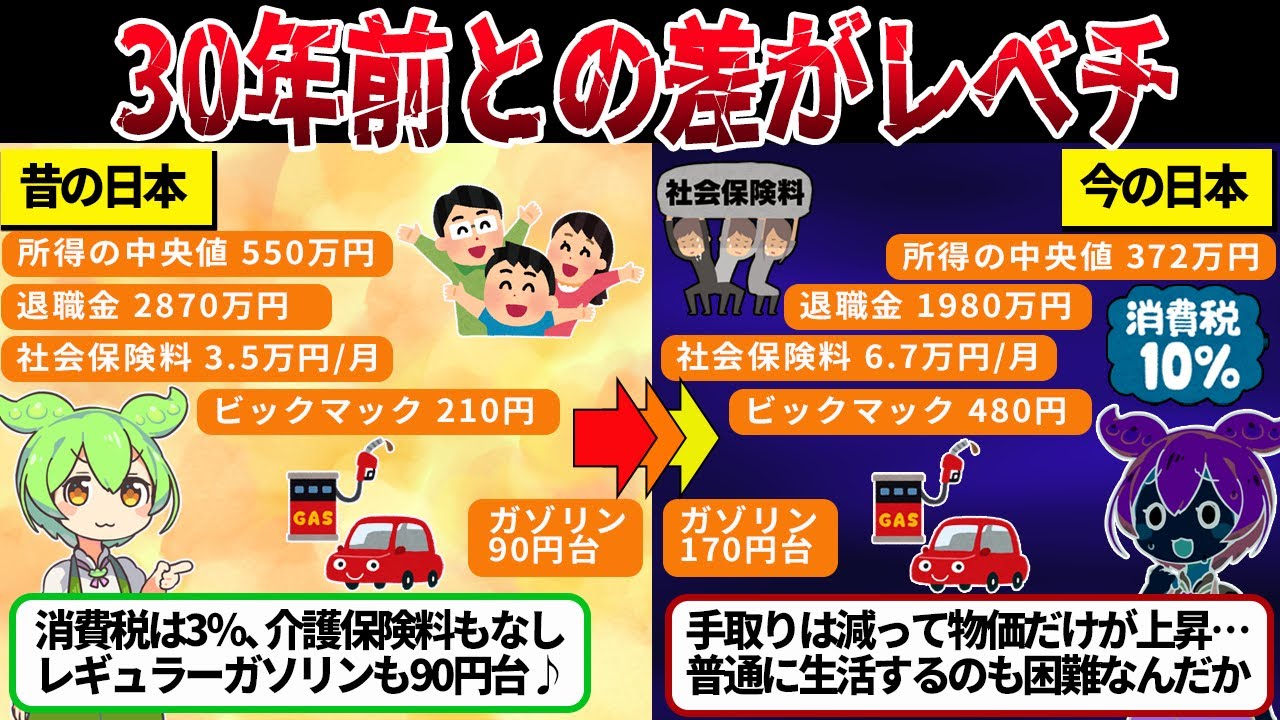
昔と比べて携帯電話が高くなった、テレビは無料で見られた、という比較がよく語られます。ただし、昔が良かったという話ではありません。生活を成り立たせるための最低ラインが、当時とは変わったということです。だからこそ、この部分は「必要経費」として見えにくく、見直しの対象から外れがちになります。
サブスクには、もう一つ仕掛けがあります。解約しようとすると、パスワードを思い出し、手続きを探し、数画面を進まなければならない。この手間そのものが、続けてもらうための設計になっている、と指摘されることがあります。そして「元を取らなければ」という気持ち——行動経済学でサンクコストと呼ばれるもの——が、使っていないサービスを残してしまいます。
サブスクの平均契約数や若い世代の貯蓄額について、さまざまな数字が引用されます。ただし調査の対象や定義によって結果は変わるので、数字をそのまま自分の姿として受け取る必要はありません。大事なのは、平均ではなく、自分の明細です。
「大卒なら安心」という前提が、人によっては負債になる
進路の話も、同じ構図で見ることができます。大学に行けば生涯年収が上がる、だから借りてでも行くべきだ。この説明は、条件によって当てはまり方が変わります。
この議論でよく挙げられる見方として、平均年収の差は一部の上位大学の卒業生に引っ張られているという指摘があります。評価される大学の範囲が狭いなら、平均値の差は自分の見込み額とは別物になり得ます。仮の例として、私立文系に四年通って数百万円を借り、返済が月二万円ほどで長く続く、という計算を示されることもあります。実際の金額や返済条件は、制度や家庭の状況で大きく異なります。
ここで大切なのは、大学に行くこと自体の損得を断定しないことです。得られる経験や人とのつながりは、年収の数字には表れません。一方で、借りる金額と返済の見通しを、進路を決める前に一度確認しておくことには意味があります。これは、後から「知らなかった」で苦しくなる人を減らすための確認です。
構造の話と、自分の話を分けて持つ
ここまでの話を聞くと、自分には何もできないように感じるかもしれません。けれど、構造を認めることと、動かせる部分を探すことは、両立します。
すべてを社会のせいにすると、手が届く範囲まで遠く見えてしまいます。反対に、すべてを自分の意志の問題にすると、失敗のたびに自分を責めることになります。どちらか一方に寄せず、「これは構造」「これは自分の選択」と分けて置いておく。そのうえで、自分の側にある変数を一つだけ動かす。順番としては、このほうが現実的です。
まずは見える化から。試せる小さな手順
以下は、効果を保証するものではありません。合う合わないもあるので、できそうなものだけ拾ってください。
- サブスクを紙かメモに一覧にする。金額と、最後に使った日を並べる。使っていないものは解約の候補になります。
- 解約の手間を先に減らす。パスワードのメモを整え、まとめて三十分だけ時間を取る。手続きの途中でやめると、たいてい翌月も続きます。
- コンビニ支出を一週間だけ記録する。やめる必要はありません。金額を知るだけで、次に買うときの判断が少し変わります。
- 固定費は一度に全部見直さない。通信、端末、クラウドのうち、一つだけ選ぶ。
- 誘いを断る短い言い方を用意しておく。「今月は見送る」の一言で足ります。断る練習だと思って一度使ってみると、次が楽になります。
記録した金額を見て落ち込む必要はありません。落ち込むと、記録そのものをやめてしまいます。目的は反省ではなく、判断の材料を手に入れることです。
当てはまらない人もいるし、一人で抱えなくていい
ここで書いた傾向に当てはまらない人もいます。もともと支出が少ない人、家族の事情で使わざるを得ない人、逆に使いたくても使えない人もいます。同じ年代でも状況はまったく違います。
返済が苦しい、借り入れが増えている、生活そのものが回らないという場合は、節約の工夫より先に、相談できる場所を探したほうがよいことがあります。自治体の相談窓口や社会福祉協議会など、地域によって名称や対応は異なりますが、家計や生活について相談できる場はあります。気持ちの落ち込みが強いときは、医療機関や専門の相談先を頼る選択もあります。
心理学の用語や考え方は、自分の状態を整理する助けにはなりますが、診断や治療の代わりにはなりません。
まとめ
お金がないのに使ってしまうのは、意志の弱さだけでも、社会のせいだけでもありません。周囲に合わせたい気持ちと、使わなくても引かれる固定費。この二つが重なって、気づかないうちに家計を削っていきます。
だからこそ、まずは自分の明細を見ることから始められます。平均の数字ではなく、自分の一覧を。そして動かせるものを一つだけ選ぶ。それだけでも、家計は「なんとなく」から「見えているもの」に変わっていきます。