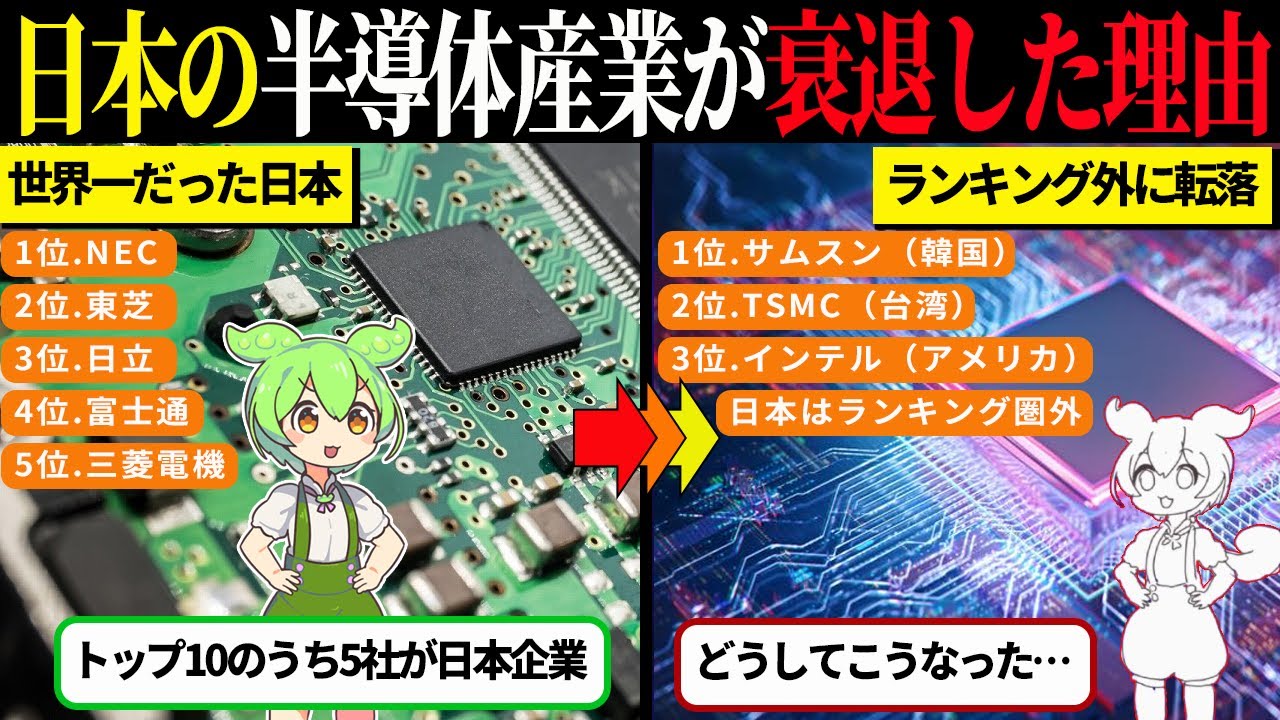
1988年、日本の半導体企業は世界市場の半分以上を占め、特にDRAMと呼ばれるメモリ分野で圧倒的な強さを持っていました。NEC、東芝、日立、富士通、三菱電気といった企業が最先端の技術をリードしていたのです。しかし、2023年時点で日本のシェアは10%を下回る水準まで低下しました。なぜこれほど急速に競争力を失ったのか。その経緯を整理すると、変化の兆しへの対応の遅れと、過去の成功体験への固執が浮かび上がります。
外部からのルール変更が競争条件を変えた
最初の転機は1986年の日米半導体協定です。当時、日本の半導体は価格競争力が高く、アメリカ企業は存亡の危機に立たされていました。協定では、日本企業の過剰な値下げ競争をやめさせることと、日本市場でアメリカ製半導体を20%以上採用することが盛り込まれました。これはアメリカ企業を保護し、日本企業の市場支配を弱める狙いがありました。
日本企業はアメリカ市場で自由に販売することが難しくなり、利益を上げるのも厳しくなりました。技術力があれば問題ないという考えもありましたが、ルールそのものが変わる状況への備えは十分ではありませんでした。
技術の芽を見つけながら、主力事業に固執した
1987年、東芝の技術者がNANDフラッシュメモリを発明しました。電源を切ってもデータが消えない画期的な技術でしたが、当時の主流はDRAMやHDDで、フラッシュメモリ市場はまだ成長していませんでした。東芝はDRAM市場にも力を入れ続ける判断をします。
一方、アメリカは1993年頃からロジック半導体、つまりCPUなど処理能力を担う分野へ投資を集中させました。Intelがコンピューターの心臓部を支配する流れが強まりました。日本企業の多くは「メモリはこれからも必要」「品質の高さで勝負できる」と考え、ロジック半導体やファウンドリ(製造専門工場)への投資を怠りました。技術力への自信が、市場の変化を見る目を曇らせた面があります。
韓国・台湾の戦略と日本の縮小
1990年代後半、韓国のサムスンは政府の支援を受け、低コストで大量生産する戦略でDRAM市場のシェアを拡大しました。台湾のTSMCは製造に特化したファウンドリとして、アメリカ企業と提携しながら急成長しました。日本企業は品質重視の高価格路線を続けましたが、価格競争に追いつけなくなりました。
1999年、NECと日立はDRAM事業を統合してエルピーダメモリを設立し、2001年には三菱電気も統合しました。しかし、これは力を合わせて強くなるためではなく、経営が厳しくなったための縮小でした。2003年には日立と富士通がロジック半導体事業を統合してルネサスエレクトロニクスを設立しましたが、こちらも事業縮小の側面が強く、競争力を取り戻すには至りませんでした。
2008年のリーマンショックで半導体需要が激減すると、エルピーダの経営は急速に悪化しました。2009年に日本政府が300億円の公的資金を投入しましたが、一時的な延命に過ぎず、2012年にエルピーダは経営破綻し、アメリカのマイクロンに買収されました。これにより、日本のDRAM産業は完全に消滅しました。
この歴史から読み取れること
日本の半導体産業の転落は、技術力の不足だけが原因ではありません。むしろ、次のような判断の積み重ねが影響しました。
- 過去の成功体験(DRAMでの世界一)に固執し、新しい分野への移行が遅れた
- 外部環境の変化(貿易協定や新興勢力の価格戦略)を過小評価した
- 品質重視という強みが、市場が求める価格やスピードに対応できない場面で弱みになった
これは大企業だけの話ではありません。個人の仕事や小さな習慣でも、今うまくいっている方法が将来も通用するとは限りません。定期的に前提を見直し、変化の兆候に目を向けることは、長い目で見た選択の助けになります。ただし、半導体産業の事例をそのまま個人の教訓に置き換えることには限界もあります。あくまで一つの歴史的事例として、判断の材料にしたいところです。
日本の半導体産業が世界シェアを失った背景には、技術の芽を育てきれなかったこと、主力事業への固執、そして外部の変化への対応の遅れがありました。今の自分の強みや習慣も、環境が変われば見直しが必要になるかもしれません。過去の成功にしがみつかず、小さな変化を点検する余白を持つことが、次の選択を支えるのではないでしょうか。