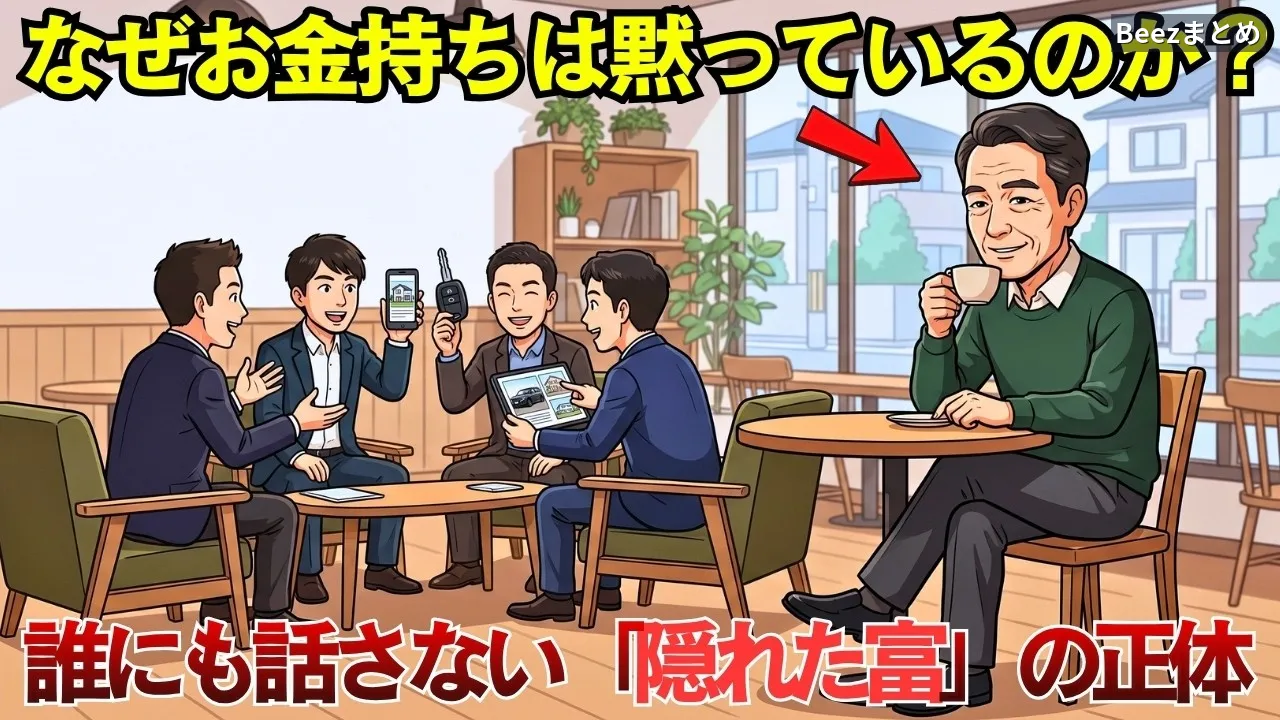
目黒川沿いの屋上テラス。独立祝いのパーティーで、最新のBMWや限定スニーカー、高級旅行の話で盛り上がる仲間たちの輪の外に、一人の男がいた。無地のセーター、腕時計なし、手には水のグラス。彼の証券口座は8400万円を超えていたが、数字を見ても彼は「そうか」と思うだけで、ほとんど何も感じなかったという。
この男、森田優馬くんは宝くじや仮想通貨、親からの仕送りで富を得たわけではない。彼が受け継いだのは「お金よりもずっと具体的なもの」──代々静かに受け継がれてきた「習慣」だった。地方銀行で30年、資産家の顧客を見続けてきた筆者が、その現場で学んだ「古くからの富裕層が持つ、見せびらかしの欲求を静かに置き換える9つの習慣」から、特に核心的な5つを心理学的視点で解きほぐす。
第9位:人前でお金の話をしない──「関係性を数字から守る」最安の保険
「本当に裕福なお宅って、投資のやり方よりも先に共通点になるのよ。人前でお金の話をしないの。一度もよ」
先輩行員のこの言葉の意味が分かったのは、ずっと後のことだった。新しくお金を持った人はそれを口に出すが、古くからお金のある家は話をそらす。これには明確な理由がある。
「自己開示の罠」と相互作用の歪み
心理学で「自己開示の相互性」と呼ばれる現象がある。自分の情報を開示すると、相手も同等の開示を求められると感じ、関係性が「対等な人間関係」から「数字を中心とした損得勘定」へと書き換わってしまうのだ。
埼玉で建設会社を経営する石川さん(会社価値2億円超)は、正月の席で義理の兄に年収「2000万ちょっと」と漏らした一言で、その年だけで親戚3人から総額400万円の借金相談を受けた。断りきれず貸した金は帰ってこず、それ以来、親戚の集まりで「誰が何を黙って飲み込んでいるか」が気になり、正月を行かなくなったという。
「あの一言で、400万円と、二度と戻ってこない正月をなくしましたよ」
古くからの富裕層はこの教訓を何世代も前から知っている。口を閉じるのは冷たさではなく、大切な人との関係を「数字」から守るための、最も安上がりな保険なのだ。
今日からできる「かわし方」の練習
- 収入や資産を聞かれたら、「まあ、ぼちぼちですよ」「おかげさまで」と笑って、即座に話題を天気や相手の近況に転換する
- 「いくら?」という質問には「十分です」「必要な分はあります」と抽象的に答え、具体的数字を出さない癖をつける
第8位・第7位:良いものを一度だけ買う/身の丈より下の車に乗る──「シグナリング」を降りる決断
胸に大きなロゴの入ったパーカーを着ている古くからの富裕層はいない。買えないからではない。6万円のロゴ入りパーカーは「私は6万円のパーカーを買える人間です」と見知らぬ人に知らせるための服だからだ。そして資産が固まれば、見知らぬ人に何かを知ってもらう必要はどこにもなくなる。
「所有の快」から「使用の快」へ──メンタルアカウンティングの書き換え
神奈川の海辺に住む中村さん(50代)のクローゼットには服が12着しかない。無地のカシミヤセーター2枚、靴底を2度張り替えたブーツ、2014年購入のウールコート。冬ごとにクリーニングとブラッシング、型崩れしないハンガーで保管するだけ。年間の服代は約11万円。
一方、隣の奥さんは季節ごとに服を買い替え、年間約60万円。10年で490万円の差が生まれる。中村さんのコートにはブランド名が見える場所に一つもない。隣の奥さんに「そのコート素敵ね、どこの?」と聞かれ「随分前のものよ。手入れしてるだけ」と答え、ただ笑って頷いたという。
車も同様だ。元建築士の宮本さん(資産3億円超)は2015年式のレクサスを中古220万円で買い、7年乗り続けている。年間維持費35万円。隣の息子さんは大型SUVを月々9.8万円のローンで購入。「人生一度きりだから」と言った息子さんに、宮本さんは「長く乗れば乗るほど元が取れるからね」と返した。どちらが気づいているか。それは「人生一度きり」と言っている方ではない。
「見せる消費」を「育てる所有」へシフトする3ステップ
- ロゴなし・上質:ブランドロゴが見えない、素材と縫製で選ぶ
- メンテナンス前提:修理・手入れして10年以上使えるかで判断する
- 「月々いくら」でなく「総額・残価」で考える:ローン支払総額と手元に残る資産価値の差を計算する
第6位:一つの家に長く住む──「住み替えコスト」という見えない資産流出を止める
収入が上がるたびに家を住み替えない。これは最も地味で、最も強力な習慣の一つだ。家を住み替えるたびに、売買仲介手数料、登記費用、ローン手数料、税金、引っ越し代、新しい家具・カーテン代などがかかり、目安として家価格の1割前後がどこにも残らず消える。4000万円の家なら320万〜480万円。10年で2回繰り返せば、車1台分を手放したことになる。
森田家の古い木造住宅も、祖父が建て、父が継ぎ、今も同じ場所に立っている。手を入れるのは雨漏り、古い配線、冬の寒さ対策など「暮らしに本当に必要なところ」だけ。SNSで「マットブラックの茶室が流行り」と言われても改築しない。「家そのものが投資なのではない。そこに住み続けられることこそが投資なのだ」という考え方だ。
「居住の質」を高める「不動」のメリット
- 近所の顔が分かり、子供は転校せず済む
- 家のクセ(きしみ、冷える場所)を家族全員が把握し、的確なメンテができる
- 帳簿には乗らないが、確実に積み上がる「安心資産」になる
第5位:元本と使うお金をはっきり分ける──すべての習慣が繋がる「一本の根」
ここまでの5つの習慣(語らない、良いものを長く使う、身の丈以下の車、住み替えない)は、すべて同じ一本の根から伸びた枝だ。その根とは──「元本には手をつけない。生活はそこから生まれる収益で賄う」という決まりだ。
京都の小池家(3代続く)は1987年、祖父が1200万円で証券口座を開き、家族に伝えたルールは一つだけ。「引き出していいのは配当と値上がり分だけ。元本には絶対に触れない」。エンジンで旅行に行くためにエンジンを売る人はいない、という理屈だ。その1200万円は銘柄入れ替えと再投資を重ね、約40年で評価額1億4000万円を超えた。
「メンタルアカウンティング」を味方につける
行動経済学では、お金に「色」をつけて管理することをメンタルアカウンティング(心の会計)と呼ぶ。普通預金一つで管理していると、「今月の余り」が「元本」を侵食しやすい。富裕層は物理的・心理的に「元本口座(触らない)」「収益口座(生活費)」「遊び口座(交際費・趣味)」を分離し、元本を「神聖なもの」として守る仕組みを作っている。
今月から始められる「三つの財布」分け
- 元本口座(守り):インデックス投資など、原則引き出さない
- 生活口座(回し):給与振込・固定費引き落とし・収益入金先
- 自由口座(楽しみ):月々の余剰やボーナスの一部、ここでしか使わない
静かな余白が、ブレない余裕を生む
屋上テラスの優馬くんは、自分の資産額を誰にも語らず、無地のセーターで水を飲み、夜景を見ていた。彼が持っているのは「お金」ではなく、代々受け継がれた「習慣」という、誰にも奪われず、揺るがない資産だ。
- 語らないことで、関係性を数字から守る
- 見せないことで、他人の評価軸から降りる
- 動かさないことで、見えないコストを払わない
- 分けることで、未来のエンジンを止めない
これらはすべて「見栄」という、脳が報酬系で求める短期的な快楽(ドーパミン)を、「安心」という長期的な満足(セロトニン・オキシトシン)へ静かに置き換える技術だ。
今夜、できる小さな一歩: 次に「いくら?」と聞かれたとき、数字の代わりに「おかげさまで」と笑って、相手の話を聞く役に回ってみてほしい。その一瞬の「静かな余白」が、あなたの関係性と未来の資産を、確実に守り始めるはずだ。