保険の本来の目的とは?
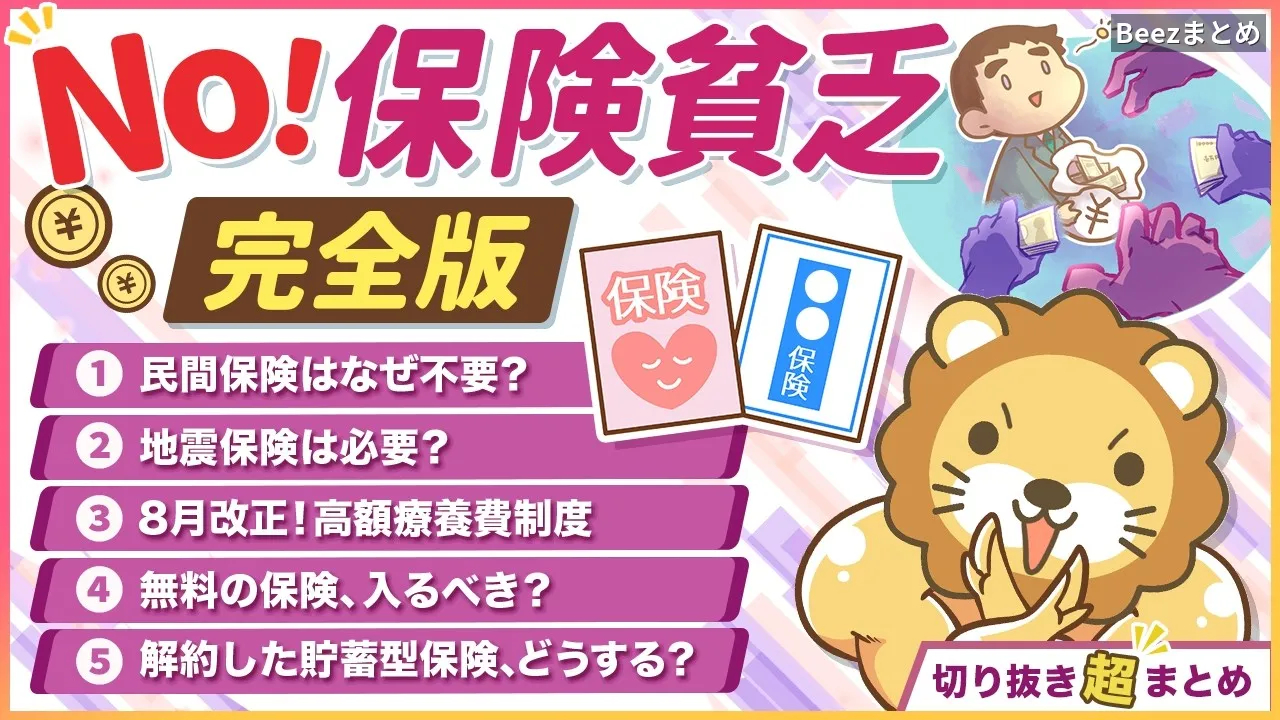
保険は「起きる確率は低いが、起きたら生活が破綻するリスク」に備えるためのものです。車で人を跳ねて多額の賠償が発生したり、住宅が全焼したり、働き盛りの家族が亡くなったりしたとき、貯蓄だけではどうにもならない事態を防ぐのが役割です。
「もしも当たってしまったら生活が破綻してしまう。それを防ぐためのもの」
日本人には最強の公的保険がある
健康保険の高額療養費制度、傷病手当金、雇用保険の失業給付など、公的制度だけで多くのリスクはカバーできます。さらに生活防衛資金(目安:生活費3〜6ヶ月分)を貯蓄しておけば、入院や一時的な収入減にも対応可能です。
- 高額療養費:自己負担上限を超えた医療費は還付される
- 傷病手当金:病気・ケガで働けない期間の収入を補填
- 失業保険:離職後の生活費を一定期間支給
本当に必要な「最小限の3つ」だけでOK
公的保険と貯蓄でカバーできない「生活破綻リスク」だけを民間保険で補います。
- 掛け捨て型生命保険(定期保険):自分が亡くなったときに遺族の生活が立ち行かなくなる場合のみ
- 自動車保険の対人・対物賠償:車で人や物を傷つけたときの無制限補償(車両保険は不要、修理費は貯蓄で)
- 火災保険:住宅が全焼・水災などで再建不能になったときの再取得費用
避けるべき保険の典型例
以下の商品は「保険と投資がセットになり手数料が高い」「公的保険・貯蓄で代替できる」「インフレ負けする」などの理由で、多くの家計を圧迫します。
- 終身医療保険・がん保険:一生払い続け、結局は保険料の総額が受取額を上回りやすい
- 貯蓄型(養老・変額・ドル建て)保険:実態は「ぼったくりの投資信託+薄い掛け捨て保険」のセット商品
- 外貨建て一時払い保険:為替リスク・解約控除・インフレリスクを契約者に転嫁
見直しのステップ
- 現在の契約内容を一覧化し、保障内容と月々の保険料を書き出す
- 公的保険・生活防衛資金でカバーできるリスクをチェックし、重複を削る
- 上記「最小限の3つ」以外の契約を解約・減額し、浮いた保険料を投資や貯蓄に回す
- 迷ったら専門家(FP等)に相談し、数字でシミュレーションしてもらう
おわりに
保険は「損得」で選ぶものではなく、「万一のときに生活が壊れないか」だけで判断すればシンプルになります。最強の公的保険と自分の貯蓄を土台に、本当に必要な3つだけを残す。これだけで毎月数万円の固定費が浮き、その分を資産形成に回せば経済的自由への距離がグッと縮まります。まずは今月の保険料明細を開いて、一つずつ確認してみてください。あなたの家計が軽くなる第一歩、応援しています。