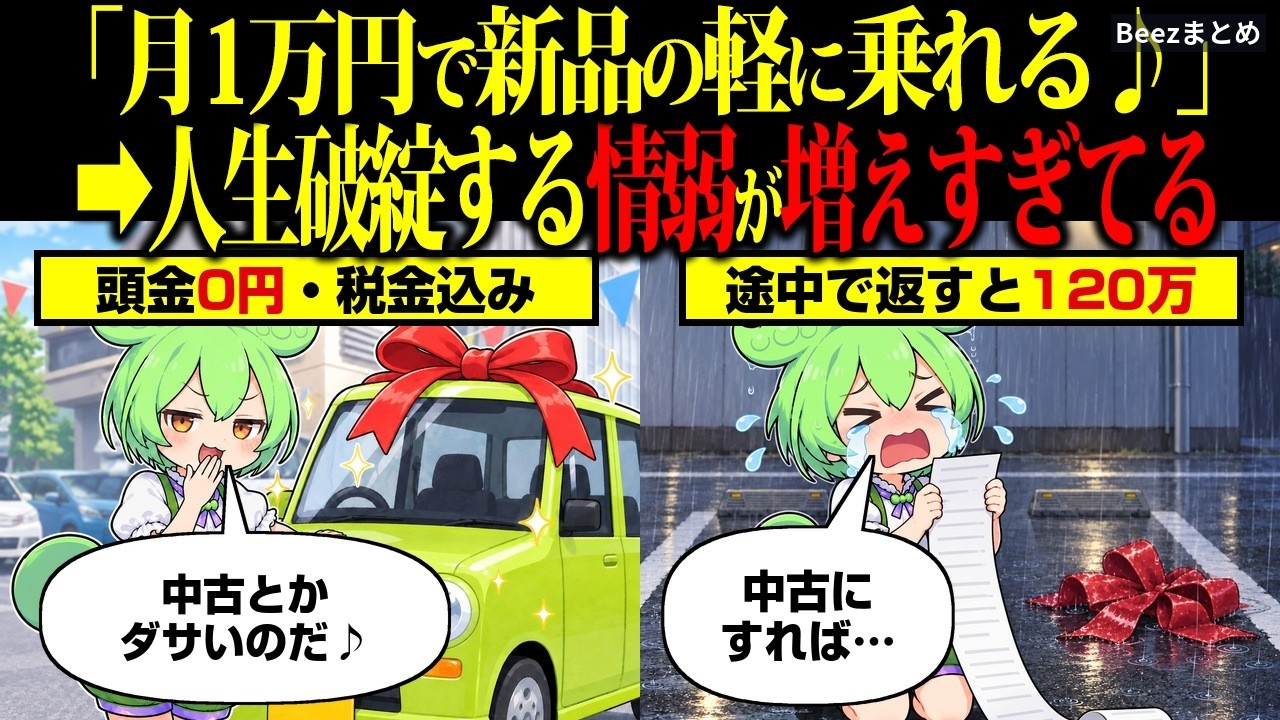
「月1万円で新車の軽自動車に乗れる」。そう聞くと、維持費や通勤の負担に悩んでいる人には魅力的に映ります。ただ、この1万円は支払いの全体ではありません。ボーナス月の加算や返却時の精算が別に用意されていることが多く、7年間で払う総額は「1万円×84回」より大きくなります。判断の出発点は、月々の金額ではなく総額と途中でやめたときの条件です。
ここで扱う数字は、よく見かけるリース広告を想定した仮の例です。実際の条件は事業者や車種によって異なるため、契約前に必ず自分の契約書で確認してください。
「月1万円」のすぐ横に、小さな文字がある
軽自動車のリース広告では、頭金0円、税金・自賠責保険込み、車検費用も月額に含む、といった条件が並びます。まとまった出費を避けたい人にとっては、これ自体が助けになります。車検や自動車税の支払いをその都度用意するのは、実際に負担が大きいものです。
一方で、月額の下に小さく「ボーナス月加算」と書かれていることがあります。仮に、月1万円を84回、ボーナス月に6万円の加算が年2回で14回という条件なら、総額は84万円+84万円で168万円。平均すると月2万円です。車両価格が150万円前後の車なら、支払総額は車両価格を上回ります。
ただし、この金額には税金・自賠責保険・車検の一部が含まれています。同じ7年間、現金やローンで買って自分で維持した場合の総額と並べないと、高いか安いかは言えません。比較するときは「車両価格」ではなく「7年間の支払い総額+自分で負担する費用」で見ます。
リースは「買う」よりも「借りる」に近い
契約書に「賃貸借契約」と書かれていることがあります。アパートを借りるのと同じ種類の契約で、車の所有権は事業者にあります。ここがローンとの大きな違いです。
ローンは返済が終われば車は自分のものになり、途中で手放すときは売却して残債に充てられます。リースは車を返しても、契約期間の残りの支払いが残ります。仮に2年で返却した場合、残り60回分の1万円と10回分の6万円で120万円、さらに傷の修理代や未到来期間の税金・保険料が加わる、という計算になります。
「合わなくなったら返せばいい」という説明は、返せば終わるという意味ではありません。返したうえで、残りの支払いを精算するという意味です。この点は、契約前の説明でもっとも確認したいところです。
月額に含まれない費用
- 走行距離の上限を超えた分の精算
- 返却時の傷・汚れの原状回復費用
- タイヤやオイルなどの消耗品(契約による)
- ステッカーやシートカバーなどカスタマイズの撤去費用
- 保険の免責金額や、対象外になる事故の扱い
走行距離の上限は、月1000kmのように示されても、判定が毎月なのか契約全体の合計なのかで意味が変わります。合計で見る契約なら月ごとの増減は吸収されますが、毎月の数字を気にしすぎると、車を持っている意味そのものが薄くなります。通勤、送り迎え、買い物で月800kmを超える生活なら、遠出のたびに距離を計算するような使い方になりかねません。これは筆者の見方ですが、制限は金額だけでなく行動の自由度にも影響します。
契約前に確認したい項目
- 支払総額:月額×回数+加算の合計
- 加算の月と回数:ボーナス月はいつ、何回あるのか
- 途中解約の精算方法:残額の計算式が書かれているか
- 走行距離:上限、超過料金、判定の単位
- 返却時の査定基準:通常使用の範囲がどこまでか
- 含まれる整備と保険の範囲:何が月額に入っているのか
説明を受けたら、その場で「総額はいくらですか」「途中で返したら残りはどうなりますか」と聞き直すのが確実です。口頭の説明と契約書が食い違う場合は、契約書の記載が優先されます。
向く人、向かない人
向きやすいのは、頭金を用意しにくい、車検や税金のまとまった出費を平準化したい、同じ車に7年乗る予定で走行距離も読める、という人です。逆に、転勤や家族構成の変化が見込まれる、年間の走行距離が多い、車を資産として残したい、ボーナスの額が安定しない、という場合は慎重に考える余地があります。
ほかの選択肢としては、中古車を現金で買う、銀行ローンで購入する、必要なときだけカーシェアを使う、通勤手当やバス路線を見直す、といった方法もあります。どれが合うかは生活の形によって変わります。
数字の入口ではなく、出口を見る
月1万円という数字は、契約の入り口にすぎません。契約書を開いたら、まず「総額」「途中解約」「返却条件」の3つを探してください。そこで納得できる金額と条件が見えたなら、リースは現実的な選択肢になります。読み方がわからないときは、消費生活センターなどの相談窓口で契約書を見てもらう方法もあります。