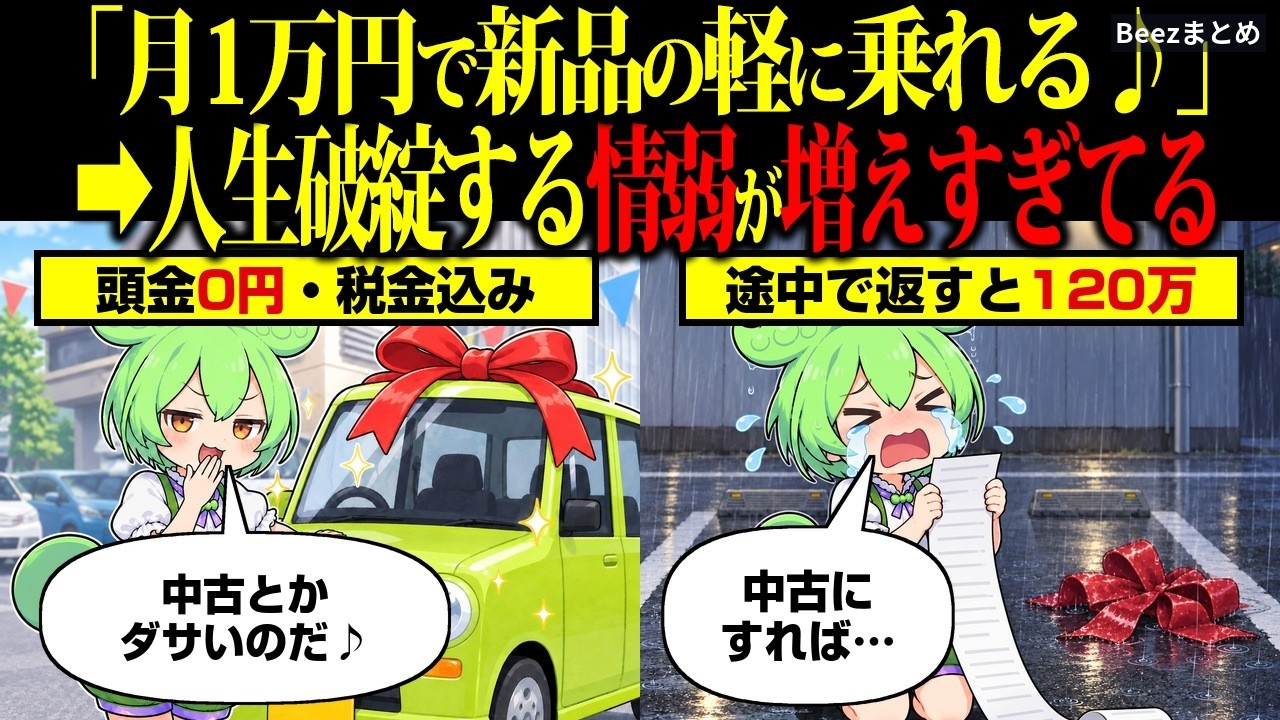
月1万円のカーリースは、月額だけを見ると「新車に安く乗れる」と感じます。けれど、お得かどうかを決めるのは月額ではありません。支払い総額と、途中でやめたとき・返すときの条件です。ここでは、月1万円のリースを考えた場合を仮の例にして、どこを見落としやすいのかを整理します。
月1万円の裏にある「ボーナス加算」
たとえば、月1万円を84回払い、年に2回6万円の加算が14回ある契約を考えます。月々の支払いは84万円。ボーナス月の加算は84万円。合計は168万円です。広告で目に入る「月1万円」は、このうち月々の部分だけです。
月1万円を30日で割ると1日約333円になります。しかし、加算を含めた総額168万円を7年で割ると、1日あたり約657円です。日割り表示は、支払いの一部だけを見ていることになります。
月額が小さいと、総額の比較は後回しになりやすいものです。目の前の負担が軽く見えるほど、契約書の小さな文字を飛ばしてしまいやすくなります。ここは、記事としての一つの見方です。
「返せばいい」は「無料で返せる」ではない
リースは、車を買う契約ではなく、借りる契約です。途中で返すときには、残りのリース料の精算が求められることがあります。契約によって条件は違いますが、「返却すればチャラ」と受け取るのは危険です。
ローンとリースは、途中でやめたときの扱いも同じではありません。ローンなら、車は自分の名義になり、売却して残債に充てられる場合があります。リースは返す車なので、売って現金にすることはできません。
「もし合わなくなったら返していただければ大丈夫です」という説明は、返却を妨げないという意味であって、無料で解約できるという意味ではありません。安心させる言葉ほど、その後に続く条件を確認したいところです。
走行距離・傷・貼り物にも条件がある
リースでは、走行距離に上限が設けられることがあります。上限を超えると、返却時に精算が発生します。遠出を控えれば精算は避けられますが、その分、車を使う機会は減ります。リース料は毎月変わらないまま、利用だけが減る状態になりかねません。
返却時の傷や汚れも確認対象です。シートのシミ、ドアの傷、貼り物の跡などが精算の対象になることがあります。日常の小さな汚れがすべて請求されるわけではありませんが、契約時の基準を知らずに乗ると、返却のときに驚くことになります。
契約前に見るべき数字
月額の安さだけで決めないために、次の項目を一つの表に書き出してみます。
- 支払い総額と支払い回数
- ボーナス月の加算額と回数
- 途中解約時の精算方法
- 返却時の傷・汚れ・走行距離の基準
- 税金、保険、メンテナンスの扱い
- 自分の収入やボーナスの変動見込み
同じ車でも、現金で中古車を買う場合、ローンで買う場合、リースで借りる場合では、支払いの形が変わります。総額と、途中でやめたときの条件を並べると、月額だけでは見えなかった違いが分かります。
リースが合う人、合いにくい人
リースが合いやすいのは、返却を前提に、一定期間だけ同じ車に乗ると決めている場合です。維持費の見通しを立てやすく、返却時の精算条件も理解しているなら、選択肢の一つになります。
一方、転勤や家族構成の変化が見込まれる人、ボーナス収入が安定しない人、車を資産として残したい人、走行距離が多い人には合いにくいことがあります。途中で生活が変わると、返却のタイミングで負担が大きくなる可能性があるからです。
当てはまらない場合は、無理にリースを選ぶ必要はありません。中古車を現金で買う、ローンを組む、必要なときだけ公共交通やレンタカーを使う、といった方法もあります。どれが良いかは、住んでいる場所や働き方によって変わります。
まとめ:月1万円は「入口の数字」
月1万円のカーリースは、総額と返却条件を確認すれば、お得かどうかを判断できます。見るべきなのは、月額の小ささではなく、7年間でいくら払うのか、途中で返すといくらになるのか、返却時に何を求められるのかです。
契約の前に、広告の大きな文字ではなく、契約書の小さな文字と見積書を並べてみてください。分からない言葉は、その場で確認する。それだけで、契約後の後悔を減らす手がかりになります。