たとえば、ある朝、銀行アプリを開いたとき、毎月の住宅ローンの返済額が先月より少し増えていることに気づく。仕事も暮らしも変わっていないのに、数字だけが静かに動いている。そんな場面を想像してみる。
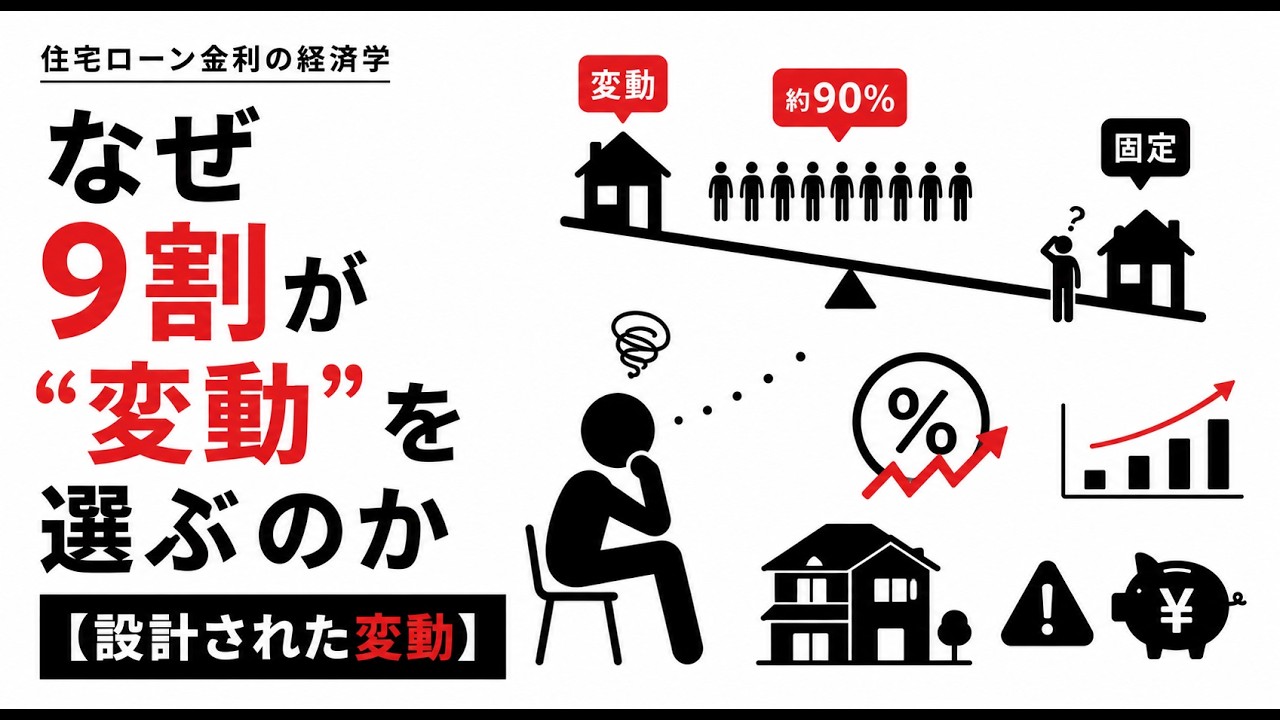
日本では長い間、住宅ローンの金利はほとんど動かない風景の一部のように思われてきた。ところが2024年、日本銀行がマイナス金利を解除し、その風景は30年ぶりに動き始めた。それでもなお、新しく住宅ローンを借りる人のおよそ9割が、金利の上下する変動型を選んでいる。
この数字を冷静に見ると、少し奇妙に感じる。住宅ローンは年収の5倍、6倍にもなる人生最大の借金だ。その金利が10年後、20年後にどうなるかは誰にもわからない。それなのに、なぜこれほど多くの人が、将来の不確実さを自分から選ぶのだろう。
変動金利の「安さ」は、本当の安さではない
答えの入り口は単純だ。変動金利は固定金利より目に見えて安い。同じ金額を借りても、月々の返済額は変動の方が数万円小さくなる。だから、目の前の数字だけを見れば、変動を選ぶことが合理的に思える。
しかし、世の中に「ただ安いだけ」の金融商品は存在しない。安さの裏には必ず理由がある。誰かが何かを引き受けているから、価格が下がる。では、変動金利の安さの裏で、いったい誰がどんなリスクを背負っているのか。
住宅ローンには大きく分けて二つの形がある。市場の動きに合わせて金利が定期的に見直される変動型と、借りた瞬間の金利が完済まで一度も変わらない全期間固定型。この二つは、金利の高さが違うだけではなく、契約の性質そのものが異なる。本質は一点、将来金利が大きく上がったとき、その痛みを誰が引き受けるかだ。
変動を選んだ場合、金利上昇のリスクは丸ごと借り手が引き受ける。市場金利が上がれば、毎月の返済額もそれに連れて上がっていく。月々の安さと引き換えに、これから30年分の不確実さを家計が抱え込むことになる。一方、全期間固定は逆で、世の中の金利がどれだけ上がっても返済額は変わらない。上昇リスクを引き受けるのは貸し手の側だ。その安心の対価として、固定金利は最初から変動より高く設定されている。
固定金利の上乗せは「保険料」のようなもの
たとえば3000万円を借りる場合、変動なら月に8万円ほど、固定なら9万円を超えることもある。月1万円の差は小さく見える。だが、それを30年間金利上昇に怯えなくていい安心の保険料だと考えれば、高いか安いかは簡単には決められない。
固定金利が高いのは、市場がまだ来ていない未来の上昇を今の値段に織り込んでいるからだ。これから金利が上がりそうだと多くの人が考えれば、長くお金を貸す側はその上昇を見込んで最初から高めの金利を求める。さらに、予想そのものが外れる危険に備えるリスクプレミアムも上乗せされる。この二重の構造が、固定金利を押し上げている。
変動を選んだ人は、未来の上昇分とリスクプレミアムを契約の最初には払わずに済む。だが、その上昇が現実になれば、後から自分の返済額が増える形で結局それを払うことになる。つまり変動は本当の意味で安いのではなく、固定なら今確実に払う保険料を、一旦払わずに将来の自分へ回しているだけだ。
銀行にとっての変動金利は「安全」と裏表
視点を貸す側に移すと、銀行が変動金利を進めたがる理由も見えてくる。銀行が住宅ローンとして貸すお金は、もとをたどれば私たちの預金だ。預金の金利は短期で上下する。だから貸出も変動にしておけば、銀行の入りと出はきれいに釣り合う。世の中の金利がどれだけ動いても、銀行の財務は安定する。金利変動の危険は銀行にはほとんど残らず、そっくり借り手に移し替えられている。
逆に固定で貸すと、銀行は30年間、金利が上がるかもしれない危険を自分で抱え続ける。だからその分をあらかじめ金利に上乗せする。固定が高いのは、銀行がリスクを手放さず自分で持ち続ける分の値段なのだ。安い変動とは、銀行が抱えたくないリスクを借り手に渡し、その引き換えに安くした商品だと言える。
なぜ「後払いのリスク」を軽く見てしまうのか
それでも、多くの人は変動金利を「安い」と感じてしまう。そこには、人間の心の癖が関わっている。行動経済学では、人間が目の前の利益を実際より大きく、遠い未来の損を実際より小さく見積もる生き物だと指摘される。これを現在バイアスと呼ぶ。住宅ローンの広告が「月々いくら」で語られるのも、この癖を突いている。総額3000万円という大きな数字より、月々8万円という小さな数字で判断してしまう。
さらに損失回避の力も働く。今、固定の高い金利を払うのは確実に損をしている感覚になる。一方、変動で将来上がるかもしれない損は、まだ起きていないぼんやりした不安に過ぎない。だから人は、確実な損を避けて不確実な方へ流れていく。そして、これだけ多くの人が変動を選んでいるという事実そのものが、安心の材料になってしまう。「みんなが渡る橋は安全に違いない」と感じてしまうのだ。だが、9割が同じ方向に賭けているのは安全の証明ではなく、むしろリスクが一箇所に集まっている印だ。
家計からリスクを引き剥がす仕組みがある国々
同じ住宅ローンでも、国が変われば設計はまるで別物になる。アメリカでは住宅ローンの9割以上が30年の全期間固定で、変動の利用は1割にも届かない。しかも、借り手に有利な仕組みがある。後で金利が下がれば、違約金なしでより低い金利に借り換えられる。逆に金利が上がれば、低いままの固定を持ち続ければいい。下がれば得をし、上がっても損をしない。これは絵に描いた理屈ではなく、コロナ禍で金利が歴史的に下がったとき、何百万もの世帯が一斉に借り換え、国全体で利息負担が軽くなった。
では、借り手がこれほど守られているなら、金利変動のリスクはどこへ消えたのか。リスクは決して消えない。必ず誰かが引き受けている。アメリカでは、無数の住宅ローンを束ねて証券に作り替え、世界中の投資家に売る仕組みがある。政府系機関がその証券を保証し、巨大な市場を支えている。こうしてリスクは家計から資本市場へと流し出されていく。30年固定が当たり前なのは国民性や文化のせいではなく、意図して作られた制度の産物だ。
デンマークには、さらに借り手を守る仕組みがある。銀行は住宅ローンを一軒貸すたびに、それと全く同じ条件の債券を一つ発行する。ローンと債券が一対一で結びつき、金利変動のリスクはその債券を買った投資家が引き受ける。借り手は金利上昇に怯えずに済む。こうした国々では、家計が一人でリスクを抱え込まないための装置が制度として組み込まれている。
安さの向こう側にあるものを考える
日本で9割が変動金利を選ぶ背景には、長く金利が動かなかったという経験がある。金利は変わらない風景の一部になり、上昇するかもしれないという想像力が薄れていった。しかし、その前提は2024年に動き始めた。変動金利の安さは、将来の自分へのツケを回す仕組みでもある。そのことを知った上で選ぶのと、ただ月々の数字だけを見て選ぶのとでは、意味が違ってくる。
固定と変動のどちらが正解かは、その人の収入や貯蓄、家族の状況によって変わる。ただ、安さの裏で誰がリスクを引き受けているのかを考えずに決めるのは、人生最大の借金に対して少し乱暴かもしれない。銀行からの通知で返済額が増えていることに気づいた朝、その数字の向こうにどんな契約の構造があるのか。立ち止まって考える余白は、まだ残っている。