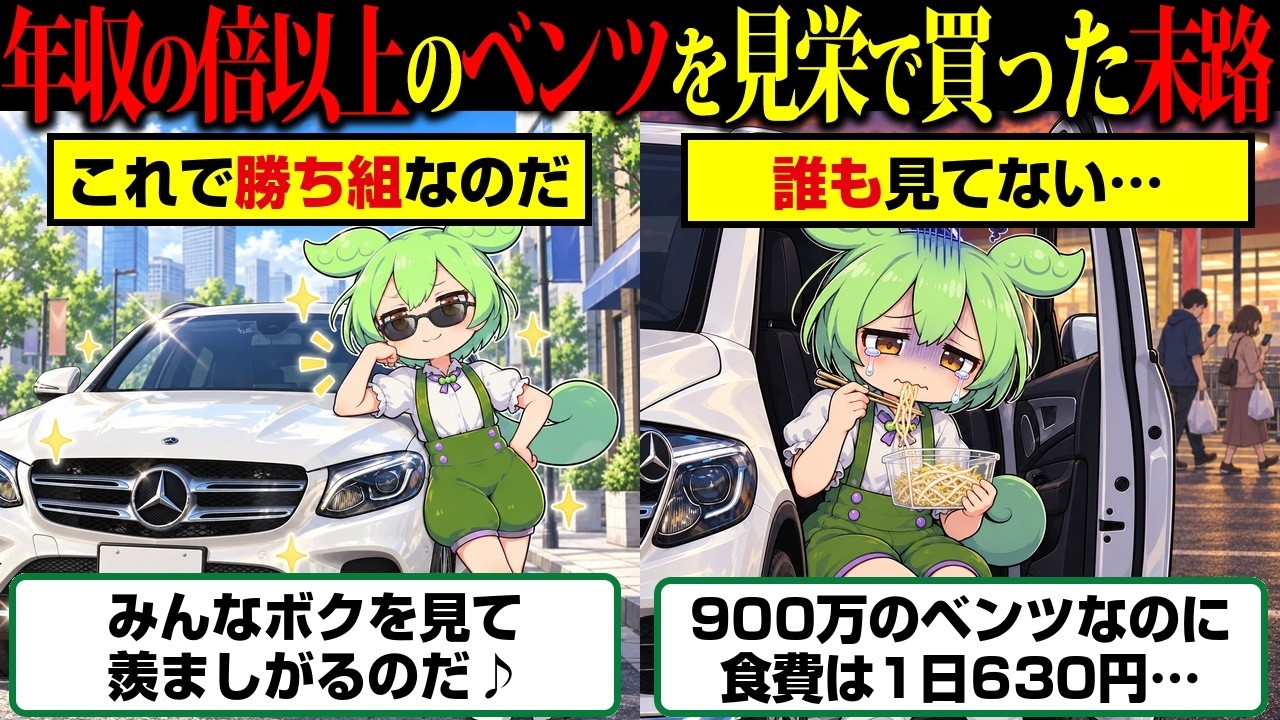
激安スーパーの駐車場に、ベンツが並んでいる。毎日見かける。だからきっと、みんなが買っている。そう感じたとき、私たちが数えているのは車の台数であって、誰がどのお金で買ったかではありません。街にベンツが多いことと、自分と同じ立場の人がたくさん買っていることは、別の話です。
ここでは、なぜ「みんな持っている」と感じてしまうのか、そして大きな買い物を決める前に何を確かめればいいのかを整理します。心理学の考え方と、家計の数字の両方から見ていきます。
目に入るものは、多いように感じられる
心理学では、思い出しやすいものほど「よく起きる」「たくさんある」と見積もってしまう傾向が知られています。利用可能性ヒューリスティックと呼ばれる考え方です。判断の材料が、実際の統計ではなく「すぐ思い浮かぶ例」になってしまう、という説明です。
これに選択的注意が重なります。欲しいもの、気になっているものは、自然と目に入りやすくなります。背の高いSUVは遠くからでも見つけやすく、同じ道を通る人ほど「また見た」という記憶が積み上がります。
さらに、目立つ車ほど記憶に残ります。軽自動車やセダンは景色に溶け、白い大きなSUVは残ります。数えたつもりでも、数えやすいものだけが数えられています。
台数を数えても、わからないことがある
仮の例として、ある人が1か月に激安スーパーの駐車場で112台のベンツを数えたとします。この112という数字からわかるのは、車が112台あったという事実だけです。
- 新車か、中古か
- 個人の車か、会社名義の車か
- 現金で買ったのか、ローンか、残価設定か
- 誰の収入から支払われているのか
外から見えるのはエンブレムだけです。同じマークでも、中身はまったく違います。
輸入車の登録では、新車より中古のほうが多いとされます。新車の買い方についても、日本自動車工業会の調査として、現金一括が約65%、ローンや残価設定を使った人が3割ほどという数字が挙げられています。ここで挙げた数字は、調査の条件や年次を確認したものではなく、目安として受け取ってください。それでも、「街にベンツが多い=みんながローンで新車を買っている」とは単純に言えないことがわかります。
「払える」と「暮らせる」は別の話
仮の例で計算してみます。年収400万円、手取り月約20万円の人が、支払総額900万円の車を頭金100万円・7年で買った場合、月々は約7万1000円、ボーナス月に25万円を足す形になります。年間の支払いは約135万円で、年収の約34%です。
車のローンの返済額は、一般に年収の25〜35%までが目安とされます。この例は、そのレンジの内側に入っています。だから審査が通る可能性はあります。ただし、審査が見ているのは返済の見込みです。返済した後に毎月いくら残るか、生活がどうなるかまでは、審査が一緒に計算してくれるわけではありません。
手取り20万円から、家賃5万5000円、ローン7万1000円、駐車場2万2000円、保険1万円、燃料8000円、光熱費と通信費1万5000円を引くと、残りは約1万9000円。1日あたりに直すと約630円です。この残額で、食費、日用品、交際費、医療費、急な出費をまかなうことになります。
もちろん、税や社会保険料、住む地域、家族構成で数字は変わります。この計算は、あくまで考え方を示すための仮の例です。
「月々なら家賃感覚」という言葉をどう聞くか
月々の支払いを家賃に置き換えると、金額が身近に感じられます。ただし、家賃は住むために必ずかかる費用で、車のローンはその上に乗る費用です。駐車場、保険、燃料、税金、点検、消耗品は、ローンとは別に発生します。
ボーナス払いにも似た構造があります。ボーナスは「普段はないもの」ではなく、年に2回必ず来る収入です。そこから25万円を先に引かれると、残りは自由に使えない金額になります。
購入時に付く3年間の無料点検や消耗品交換は、その期間の出費を減らす制度です。4年目以降の費用が消えるわけではありません。
同じ車に乗っていても、背景は違う
街で見かける同じ型の車でも、持ち主はそれぞれです。仮の例を並べると、会社名義で会社のお金から買われた車、家賃収入で維持されている車、12年落ちの中古を80万円で買って自分で磨いている車。外から見れば、どれも同じマークです。
遠くから見たときに、古い車と新しい車の区別はつきません。だから「みんな」を一人の集団として扱うと、判断を誤ります。
決める前に確かめたいこと
大きな買い物を考えるとき、次の順番で確認すると、判断の材料が揃います。これは提案であって、効果を保証するものではありません。
- 見えている台数を、自分の家計の数字に置き換える。手取り、家賃、ローン、駐車場、保険、燃料、税金、点検を月単位で書き出す。
- 「みんな」を一人ずつ想像する。会社の車、中古、実家の車、月々の支払い。同じ車でも背景は違う。
- 年間返済額を年収で割る。目安のレンジに入っていても、手元に残る額が生活を決める。
- ボーナス払いを、ボーナスのない月の家計として計算する。年に2回しか来ない収入を、毎月の前提にしない。
当てはまらない場合もあります。車が趣味で、他の支出を意図的に削っている人。中古を安く買って長く乗る人。移動手段として割り切っている人。同じ選択でも意味は違います。支出の優先順位は、人によって違ってかまいません。
家計が回らない、借入の判断に強い不安があるという場合は、ファイナンシャルプランナーや自治体の相談窓口など、専門の支援を頼る選択肢があります。ここでの計算は目安で、個別の状況を判断するものではありません。
まとめ
街にベンツが多いのは、みんなが同じように買っているからとは限りません。目立つ車、目に入る車、数えやすかった車が、記憶の中で「みんな」に変わっていきます。確かめるべきなのは、台数ではなく、誰の財布から出たお金か、そして自分の手元に何が残るかです。
次に大きな買い物を考えるときは、まず手取りと固定費を1枚の紙に書き出してみてください。「みんな」の声は、自分の数字を見た後で聞くと、少し違って聞こえます。