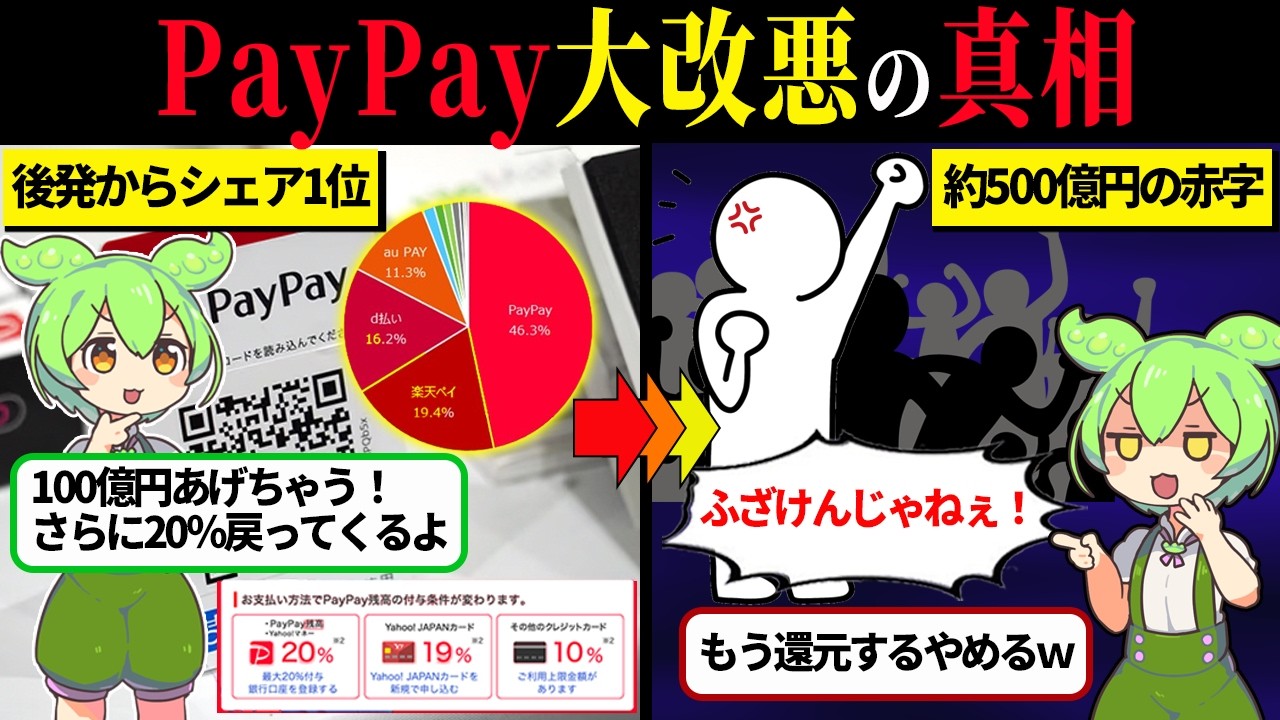
スマホ決済のPayPayで、クレジットカードからのチャージが一部できなくなったり、手数料がかかるようになったりと、仕様が変わりました。これまで当たり前に使っていた方法が使えなくなると、戸惑うこともあるかもしれません。この記事では、変更点を整理し、これからの使い方を自分の生活に合わせて見直すための手順を紹介します。
まずは何が変わったのかを確認する
PayPayでは2023年2月から、他社のクレジットカードを使ってPayPay残高へチャージすることが廃止されました。チャージにクレジットカードを使いたい場合は、PayPayカードの利用が求められます。また、ソフトバンク・ワイモバイルのまとめて支払いを利用したチャージでは、同じ月の2回目以降に手数料がかかるようになっています。
これらの変更は、ポイントを貯めるためにクレジットカードからチャージしていた人にとっては、使い勝手が大きく変わったと感じられるでしょう。ただし、変更の背景には事業側の事情もあるため、良い悪いを判断する前に、まずは自分の利用状況にどう影響するかを把握することが大切です。
自分の使い方を振り返る
変更に対応する第一歩は、現在のPayPayの使い方を具体的に書き出してみることです。次のような点を確認してみましょう。
- 普段、どの方法でPayPay残高にチャージしているか(銀行口座、クレジットカード、コンビニなど)
- 月にどのくらいの頻度・金額をPayPayで支払っているか
- チャージのたびに手数料が発生していないか
- PayPayを使う主な理由(ポイント還元、支払いの速さ、現金を持ち歩きたくないなど)
たとえば、毎月1万円程度を他社クレジットカードからチャージして、そのカードのポイントとPayPayの還元を二重取りしていた場合、今はそれができなくなっています。一方、銀行口座からチャージしていて手数料もかかっていないなら、実質的な影響は小さいかもしれません。
負担を減らすための選択肢
振り返りの結果、不便や負担を感じる部分があれば、いくつかの対応策があります。どれが合うかは人によって異なるため、無理に一つの方法に決める必要はありません。
選択肢1:PayPayカードに切り替える
PayPayを引き続きメインの決済手段として使いたい場合は、PayPayカードを作ってチャージする方法があります。PayPayカードはPayPayの公式カードで、チャージ手数料がかからない場合が多いです。ただし、カードを新たに作ることになるため、申し込みの手間や、クレジットカードの枚数が増えることによる管理の負担を考慮する必要があります。また、これまで他社カードで貯めていたポイントが貯まらなくなる点も確認しておきましょう。
選択肢2:チャージ方法を銀行口座やATMに変更する
クレジットカードにこだわらないのであれば、銀行口座からのチャージや、コンビニATMなどでの現金チャージに切り替える方法があります。これらの方法は手数料がかからないことが多いですが、チャージの手間や即時性に違いがあります。たとえば、銀行口座からのチャージは反映までに少し時間がかかる場合があるため、支払い直前に残高が足りないと困る場面もあるかもしれません。自分の支払いのタイミングに合わせて、前もってチャージしておく習慣をつけると安心です。
選択肢3:PayPayの利用頻度を減らす
もしPayPayを使う理由が薄れてきたなら、利用頻度を下げることも選択肢です。たとえば、少額の支払いだけ現金に戻したり、クレジットカードを直接使える店ではカード払いにしたりするなど、場面によって使い分ける方法があります。完全にやめる必要はなく、PayPayが便利な場面(QRコード決済しか使えない店、友人との送金など)だけ残すのも現実的です。
変更後も定期的に見直す
キャッシュレス決済のサービスは、今回のPayPayのように仕様が変わることがあります。一度使い方を決めたら終わりではなく、数か月に一度、自分の支払い方法と手数料・ポイントのバランスを確認する習慣をつけると、知らないうちに負担が増えていたという事態を防げます。特に、クレジットカードの還元率や他のQRコード決済のキャンペーンなども変わることがあるため、情報を追いすぎない範囲で、自分の生活に合う方法を選び直すのがおすすめです。
PayPayのチャージ変更は、これまでの使い方を見直すきっかけにもなります。焦ってすべてを変える必要はありません。まずは自分の利用状況を確認し、負担が大きい部分だけ少しずつ調整してみてください。