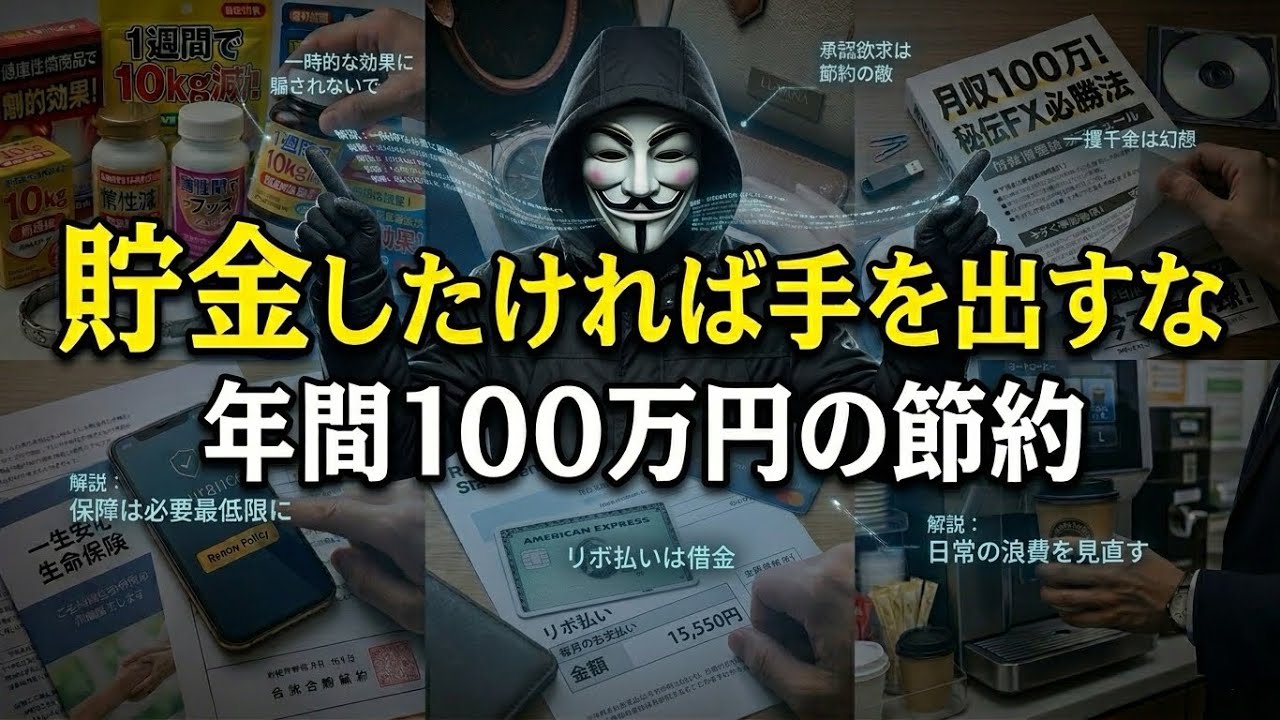
収入を増やすことばかり考えていても、バケツの底に穴が開いていれば水は溜まりません。資産形成の第一歩は、無意識に富を削ぐ支出を完全に断つことです。ここでは、経済的自由を遠ざける代表的な6つの無駄遣いを整理し、今日からできる対策を示します。
1. 見栄と承認欲求を満たすための支出
高級車、身の丈に合わない家賃、ブランド時計・バッグ、SNS映えする高級レストランでの食事。これらはすべて「他人に良く思われたい」という気持ちから生まれる出費です。人間の承認欲求は底なし沼で、一度ハマると抜け出せません。心理学の「ディドロ効果」が働き、一つ良いものを買うと周囲も揃えたくなり、連鎖的に出費が膨らみます。
判断フィルター
購入前に立ち止まり、「明日、自分以外の人間が全員いなくなっても、本当にこれが欲しいか?」と自問してください。他人の目線や「いいね」が存在しない世界で心が躍るなら価値ある買い物、そうでなければ見栄のための出費です。
2. 努力を避けるための「魔法」健康グッズ・サプリ
「飲むだけで−5kg」「着るだけで腹筋が割れる」といったショートカットを謳う商品。人間は本来、楽をして結果を得たいと願う生き物です。販売側はその弱みを突き、甘い言葉で財布の紐を緩めます。本当の問題は数千円の損失ではなく、「金を払えば苦痛を回避できる」という腐ったマインドセットが脳に定着し、あらゆる場面で楽な道を探し続ける負のループを生むことです。
抜け出す方法
「楽して結果が出る」という幻想を完全に捨て、地道な積み上げこそが唯一の近道だと受け入れることです。
3. 一攫千金を謳う情報商材
「寝ている間に収益が積み上がる」「AIで動画を量産すれば誰でも月収300万円」といった甘い言葉。現状への不満や将来への不安が合理的判断を麻痺させ、確証バイアスによって都合の良い情報だけを集めてしまいます。本当に稼げるノウハウなら、売り手はこっそり自分だけで稼ぎ続けるはずです。マニュアルとして販売される時点で、その手法はすでに通用しなくなっているか、夢そのものが商品です。
4. 思考停止で払い続ける固定費
使っていないサブスク、大手キャリアの割高なスマホ料金、不安を煽られて加入した過剰な保険、身の丈に合わない家賃。固定費の恐ろしさは複利効果にあります。月2万円を削減し、年利5%で20年運用すれば約820万円に膨らみます。思考停止は資本主義社会で最も高くつくコストです。
保険の見極め
- 日本は世界トップレベルの公的保障(健康保険・高額療養費制度)を備えています。
- 民間保険が必要なのは「発生確率が低く、起きたら人生が終わる損失」だけ(例:火災保険)。
- 医療保険は公的制度で損失が致命的にならないため、高い手数料を払ってまで備える合理性は薄いです。
まず毎月の固定費を書き出し、「なぜこの金額を払っているか」を自分の言葉で説明できるレベルまで考え直してください。収入を増やすのは大変でも、固定費を下げるのは来月からでも可能です。
5. 悪魔の仕組み・リボ払い
リボルビング払いは、毎月の支払額を一定に固定できる代わりに年率15〜18%の高金利がかかります。45万円の買い物を月1万円で返すと、単利計算でも3年9ヶ月、実際は利息が元本を圧迫し返済期間が5年以上に伸び、総支払額が大幅に増えます。月々の負担が一定であるがゆえに借金感覚が麻痺し、追加購入を繰り返す最大の罠です。「初回手数料無料」などの甘い言葉にも騙されないでください。
今日から始める最初の一歩
まずは通帳やクレジット明細を開き、毎月自動で引き落とされている固定費をすべて書き出してください。その中で「自分の言葉で必要性を説明できないもの」を即座に解約・見直しします。その浮いた金額を、たとえ少額でも投資や貯蓄に回す習慣をつけることが、経済的自由への確実な第一歩になります。継続こそが資産を育てる唯一のエンジンです。