60歳時点の貯蓄中央値が475万円。この数字は「平均的な目安」ではあっても、それだけで老後が足りるかどうかを決めるものではありません。足りるかどうかは、年金額、住まい、健康、働ける期間、相談できる人の有無で変わります。ここでは、中央値の読み方、生活費と年金の関係、繰り上げ受給の注意点を整理します。
475万円は「真ん中」であって「安心の線」ではない
中央値は、貯蓄額の順に並べたときのちょうど真ん中の金額です。平均値は貯蓄の多い人に引き上げられるため、実感より高く見えます。PGF生命の2025年の調査では、60歳時点の貯蓄額の中央値は475万円、平均値は2460万円とされています。平均だけを見て「それが普通」と受け取ると、実態を見誤ります。
ただし、中央値も調査の条件で変わります。退職金を含むのか、金融資産だけか、負債を差し引くのかで意味は違います。厚生労働省の調査では、退職給付制度がない企業は全体の約4分の1、中小企業ではさらに多いとされています。退職金を前提にできない人は珍しくありません。
65歳までの5年間を、貯蓄で暮らすと
仮に60歳で貯蓄475万円があり、65歳まで他の収入がないとします。単純に割ると月約7.9万円です。生活費が月12万円なら毎月約4.1万円不足し、5年で約246万円を使う計算になります。生活費が月15万円なら、不足は月約7.1万円、5年で約426万円です。
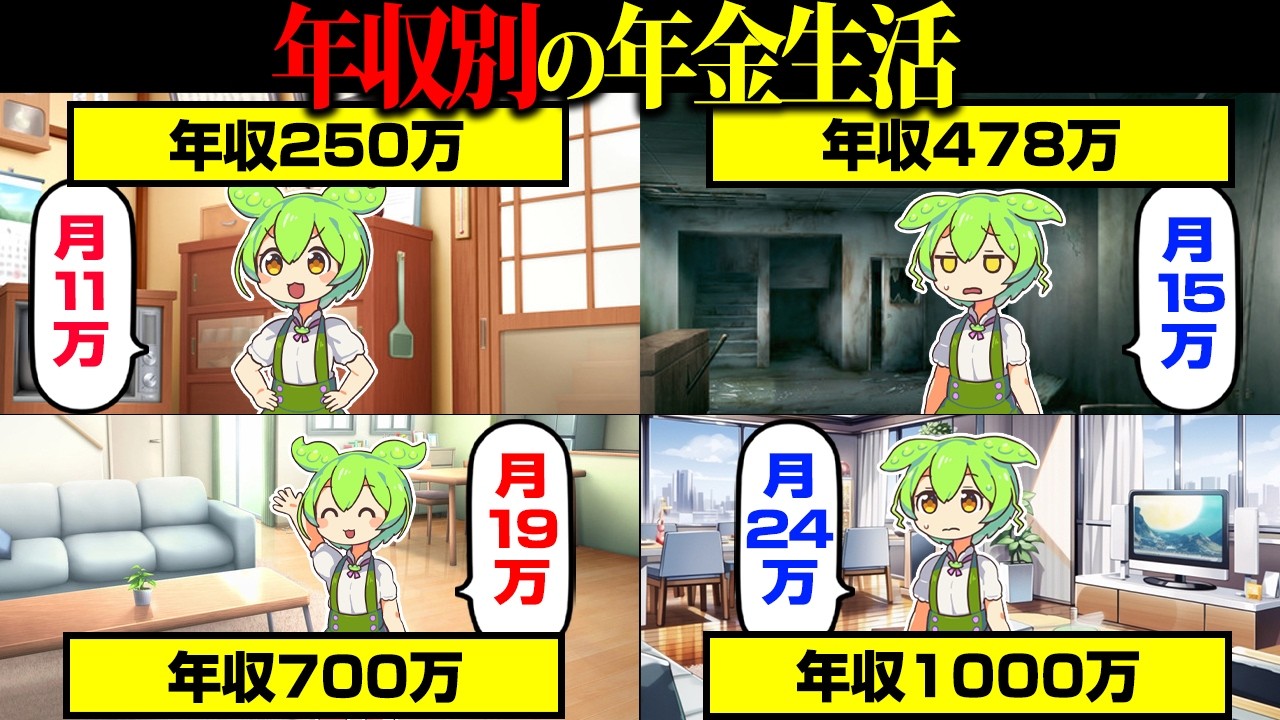
これは65歳までのつなぎの計算にすぎません。65歳以降も、年金だけで生活費をまかなえるとは限りません。総務省の家計調査では、65歳以上の単身無職世帯の月平均消費支出は約15万円という数字があります。国民年金の満額は月約6.9万円、厚生年金の平均は約15万円とされますが、現役時代の収入が低い場合や持ち家がない場合は、平均より厳しくなります。
見るべきなのは、貯蓄の残高だけではなく、毎月の収入と支出の差です。貯蓄は減っていく一方で、家賃、医療費、通信費のような固定費は簡単には減りません。
繰り上げ受給は「今を楽にする」が「一生続く減額」でもある
65歳より前に年金を受け取る繰り上げ受給は、目の前の収入を増やす選択肢です。ただし、早くもらう分だけ毎月の受給額は減ります。65歳から月15万円を受け取る人が60歳から繰り上げると、月11.4万円程度になる例があります。この減額は基本的に一生続きます。
今の生活費を払うために必要な選択になることもあります。ただ、繰り上げで増えた手取りが、そのまま生活の穴を埋めるとは限りません。支出が多く、働く前提が崩れやすい人ほど、65歳以降の収入を減らす判断は慎重に見たいところです。ねんきん定期便などで自分の見込み額を確認し、繰り上げた場合と65歳から受け取る場合を並べてみてください。
計算を崩すのは、大きな買い物だけではない
退職後の出費は、旅行や家電の買い替えだけではありません。健康、住まい、人間関係の変化も家計に影響します。たとえば、仕事で腰を痛めて勤務日を減らすと、収入は下がり、治療費は増えます。住まいの老朽化で退去を求められれば、引っ越し費用が一度に出ていきます。
賃貸住宅では、60代の単身者という条件で入居を断られるケースもあります。保証人がいない、収入が年金だけという条件が重なると、選べる物件はさらに狭くなります。家賃4万円の物件でも、初期費用と引っ越しで20〜25万円ほどかかる例があります。貯蓄は、こうした予定外の出費で大きく削られます。
毎月の赤字が4万円なら1年で48万円、5年で240万円です。このペースが続けば、475万円はあっという間に薄くなります。反対に、住まいを安定させ、医療費の見込みを立て、無理のない収入を確保できれば、同じ貯蓄でも持ちこたえやすさは変わります。
「足りる条件」を先に決めると、数字が読みやすくなる
475万円で足りるかどうかは、次の条件である程度変わります。
- 65歳以降の年金見込み額が、毎月の基礎生活費に近い
- 家賃が低く、更新や退去の予定が読める
- 健康状態が安定し、無理のない範囲で働ける
- 突然の出費に備えた予備費を別に持てる
- 困ったときに相談できる人や制度につながれる
反対に、年金が国民年金のみで、家賃が高く、持病があり、仕事を続けるのが難しい場合は、475万円だけでは足りない可能性が高くなります。これは努力の問題ではなく、前提の違いです。中央値だけを目標にすると、判断を誤りやすくなります。
お金と同じくらい、相談できる相手が効くことがある
老後の不安は、貯金額だけでなく孤立によっても強まります。内閣府の2020年度の国際比較調査として、60歳以上で家族以外に親しい友人がいないと答えた割合は約31%という数字があります。アメリカの約14%、ドイツの約13%と比べても高い水準です。定年で職場のつながりが消えると、相談相手が一気に減ることがあります。
お金の計算が崩れたとき、早めに助けを求められる相手がいるかどうかは、立て直しにも影響します。不動産屋に一緒に来てもらう、年金の相談に付き合ってもらう、制度を調べてもらう。大きな解決でなくても、一人で抱え込まないだけで選択肢は増えます。友人に頼りにくい場合は、自治体の相談窓口など制度につながる方法もあります。
今日できる確認は、貯金額を増やすことだけではない
60歳で貯蓄475万円は、中央値としては珍しくない数字です。けれど、それだけで足りる保証ではありません。足りるかどうかは、年金、住まい、健康、仕事、相談相手の組み合わせで決まります。
今日できることは、貯金額を眺めて不安になることだけではありません。年金の見込み額を確認する。毎月の固定費を書き出す。65歳までの5年間と、65歳以降を分けて計算する。繰り上げ受給を考えるなら、減額後の額で生活できるかを見る。住まいの更新や退去の予定を確認する。そして、相談できる先を一つ決めておく。
数字が足りないと感じたら、支出を削る、働き方を調整する、住まいを変える、制度を使う、誰かに相談する。いくつかの道を組み合わせるしかありません。どれも簡単ではありませんが、475万円という一つの数字だけで老後全体を決めつける必要はありません。